La plusvalía municipal en Madrid vuelve a cambiar. El Real Decreto-ley 29/2026, de 6 de octubre, publicado en el BOE del 7 de octubre, aprueba una nueva tabla de coeficientes máximos para el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) con efectos desde el 1 de diciembre de 2026. Es el tercer intento del Gobierno de actualizar estos coeficientes en menos de un año: la subida prevista para 2026 en el Real Decreto-ley 16/2025 no fue convalidada por el Congreso, y la del Real Decreto-ley 26/2026 decayó el 2 de octubre.
El cambio no es menor para quien paga la plusvalía municipal en Madrid. Para un piso con diez años de tenencia, el coeficiente pasa del 0,12 al 0,22, un 83 % más; para los inmuebles con veinte años o más, baja del 0,40 al 0,30. En esta guía explicamos qué cambia, cómo se calcula el impuesto por el método objetivo y por el método real, qué tipo de gravamen, bonificaciones y plazos aplica el Ayuntamiento de Madrid, y ponemos a su disposición una calculadora estimativa para que compare ambos métodos con la tabla vigente y con la nueva.
Qué es la plusvalía municipal y quién la paga en Madrid
La plusvalía municipal en Madrid, como en el resto de España, es un impuesto local que grava el incremento de valor que experimenta el suelo urbano cuando se transmite un inmueble, ya sea por compraventa, herencia o donación. No grava la construcción ni el precio total del inmueble: la base de cálculo es siempre el valor catastral del suelo, que figura en el recibo del IBI. Lo regula el texto refundido de la Ley Reguladora de las Haciendas Locales (artículos 104 a 110) y, en Madrid capital, la Ordenanza Fiscal del IIVTNU del Ayuntamiento.
El sujeto pasivo de la plusvalía municipal en Madrid depende del tipo de transmisión. En una compraventa paga el vendedor; si el vendedor es una persona física no residente en España, el comprador queda obligado como sustituto. En una herencia o donación paga quien adquiere el inmueble, es decir, el heredero o el donatario. Conviene recordarlo porque en las herencias el plazo corre desde el fallecimiento, no desde la aceptación ante notario.
Desde la reforma de 2021, que siguió a la sentencia del Tribunal Constitucional 182/2021, el impuesto solo se exige cuando existe un incremento real de valor. Si el inmueble se transmite por un valor inferior al de adquisición, la operación no está sujeta, aunque en Madrid sigue siendo obligatorio presentar la declaración con ambos títulos.
Qué cambia con el Real Decreto-ley 29/2026: nueva tabla de coeficientes desde el 1 de diciembre de 2026
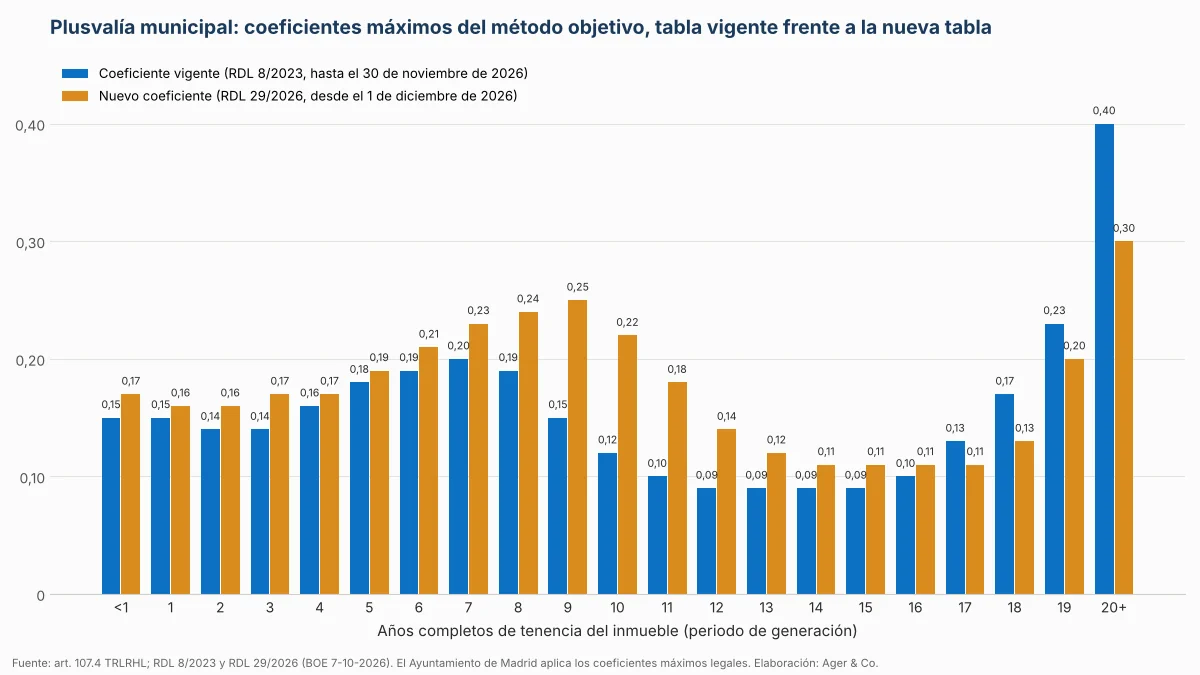
El artículo 10 del RDL 29/2026 sustituye los coeficientes máximos del artículo 107.4 de la Ley de Haciendas Locales, que son los que multiplican el valor catastral del suelo en el método objetivo. La tabla distingue el periodo de generación, esto es, los años completos transcurridos entre la adquisición y la transmisión, con un máximo de veinte. Esta es la comparación entre la tabla vigente, que procede del Real Decreto-ley 8/2023 y que el Ayuntamiento de Madrid aplica desde el 28 de enero de 2026, y la nueva:
| Periodo de generación | Coeficiente vigente (RDL 8/2023) | Nuevo coeficiente (RDL 29/2026, desde 1-12-2026) | Variación |
|---|---|---|---|
| Inferior a 1 año | 0,15 | 0,17 | +13 % |
| 1 año | 0,15 | 0,16 | +7 % |
| 2 años | 0,14 | 0,16 | +14 % |
| 3 años | 0,14 | 0,17 | +21 % |
| 4 años | 0,16 | 0,17 | +6 % |
| 5 años | 0,18 | 0,19 | +6 % |
| 6 años | 0,19 | 0,21 | +11 % |
| 7 años | 0,20 | 0,23 | +15 % |
| 8 años | 0,19 | 0,24 | +26 % |
| 9 años | 0,15 | 0,25 | +67 % |
| 10 años | 0,12 | 0,22 | +83 % |
| 11 años | 0,10 | 0,18 | +80 % |
| 12 años | 0,09 | 0,14 | +56 % |
| 13 años | 0,09 | 0,12 | +33 % |
| 14 años | 0,09 | 0,11 | +22 % |
| 15 años | 0,09 | 0,11 | +22 % |
| 16 años | 0,10 | 0,11 | +10 % |
| 17 años | 0,13 | 0,11 | -15 % |
| 18 años | 0,17 | 0,13 | -24 % |
| 19 años | 0,23 | 0,20 | -13 % |
| Igual o superior a 20 años | 0,40 | 0,30 | -25 % |
La lectura de la tabla es clara: la nueva norma sube los coeficientes para las tenencias cortas y medias, con incrementos del 56 % al 83 % entre los nueve y los doce años, y los reduce a partir de los diecisiete años, hasta un 25 % menos para los inmuebles con veinte años o más. El Gobierno justifica el cambio en la evolución de los precios de la vivienda de los últimos años, que la tabla de 2023 ya no reflejaba.
Cronología de una subida tres veces aprobada
Para entender la situación actual conviene recordar la secuencia. El Real Decreto-ley 16/2025, de 23 de diciembre, aprobó unos coeficientes para 2026 que estuvieron en vigor del 1 al 27 de enero de 2026 y decayeron al no ser convalidados por el Congreso, lo que obligó al Ayuntamiento de Madrid a publicar dos tablas distintas para ese mes.
El Real Decreto-ley 26/2026, de 29 de septiembre, reintrodujo la actualización dentro de un paquete de medidas de vivienda y fue derogado el 2 de octubre. El RDL 29/2026 reproduce en lo sustancial aquel paquete tributario y, al estar disuelto el Congreso, deberá ser convalidado por la Diputación Permanente en el plazo de treinta días, previsiblemente a comienzos de noviembre de 2026.
Si la convalidación no prosperase, los nuevos coeficientes no llegarían a aplicarse y seguiría vigente la tabla de 2023. Por eso recomendamos a quienes tengan prevista una transmisión en los próximos meses que no decidan únicamente en función de la fecha, sino que calculen la cuota con las dos tablas y por los dos métodos. Mantendremos actualizado este artículo con el resultado de la votación.
Qué significa el cambio para el Ayuntamiento de Madrid
La ordenanza fiscal madrileña no fija una tabla propia, sino que remite a los coeficientes máximos del artículo 107.4 de la Ley de Haciendas Locales. En la práctica, Madrid aplica siempre el máximo legal vigente, como ya hizo en enero de 2026 con el cambio de tabla. Salvo que el Pleno apruebe coeficientes inferiores, las transmisiones devengadas en Madrid capital desde el 1 de diciembre de 2026 se calcularán con la nueva tabla. En otros municipios de la Comunidad de Madrid, si la ordenanza recoge coeficientes propios superiores al nuevo máximo, se aplicará directamente el máximo legal hasta que la ordenanza se adapte.
Cómo se calcula la plusvalía municipal en Madrid: método objetivo y método real
Desde noviembre de 2021 existen dos formas de determinar la base imponible de la plusvalía municipal en Madrid y en cualquier otro municipio. El ayuntamiento aplica el método objetivo salvo que el contribuyente acredite que el método real le resulta más favorable. En ambos casos la cuota se obtiene multiplicando la base por el tipo de gravamen, que en Madrid es del 29 %.
Método objetivo: valor catastral del suelo por coeficiente
La base imponible es el resultado de multiplicar el valor catastral del suelo en el momento del devengo por el coeficiente que corresponda al periodo de generación. Se computan años completos, sin fracciones; si el periodo es inferior a un año, el coeficiente anual se prorratea por los meses completos.
Un ejemplo con un piso en Moratalaz adquirido en septiembre de 2016 y vendido en noviembre de 2026, con un valor catastral del suelo de 60.000 euros: diez años completos, coeficiente 0,12, base imponible de 7.200 euros y cuota de 2.088 euros. Si la misma venta se escritura el 1 de diciembre de 2026, el coeficiente pasa a 0,22, la base a 13.200 euros y la cuota a 3.828 euros: 1.740 euros más por esperar unas semanas.
Método real: la plusvalía efectivamente obtenida
La base imponible se calcula restando al valor de transmisión el valor de adquisición, ambos según los títulos y sin descontar gastos ni impuestos, y aplicando a esa diferencia el porcentaje que el valor catastral del suelo representa sobre el valor catastral total.
Siguiendo el ejemplo, si el piso se compró por 180.000 euros, se vende por 260.000 y el suelo supone el 50 % del valor catastral, el incremento gravable es de 40.000 euros y la cuota de 11.600 euros. En este caso el método objetivo sigue siendo mucho más favorable, con cualquiera de las dos tablas. El método real interesa, sobre todo, cuando la ganancia ha sido pequeña, cuando el inmueble se adquirió hace poco a precios ya altos o cuando el valor catastral del suelo es elevado respecto al precio real.
Es importante subrayar que, para la plusvalía municipal en Madrid, el método real no cambia con el RDL 29/2026. Por eso, en muchas transmisiones de entre ocho y trece años de tenencia, el método real pasará a ser la opción más ventajosa a partir de diciembre, cuando hasta ahora no lo era.
Calculadora de la plusvalía municipal en Madrid: compare los dos métodos y las dos tablas
Introduzca los datos de su inmueble y obtendrá una estimación de la cuota por el método objetivo, con la tabla que corresponda a la fecha de transmisión y, a título comparativo, con la otra tabla, y por el método real si facilita los valores de adquisición y transmisión. Para las herencias de la vivienda habitual puede aplicar la bonificación del Ayuntamiento de Madrid. Recuerde que se trata de una simulación orientativa.
Calculadora estimativa de la plusvalía municipal en Madrid
Compare el método objetivo y el método real, con la tabla de coeficientes vigente y con la nueva tabla aplicable desde el 1 de diciembre de 2026. El resultado es una estimación orientativa: no sustituye a la autoliquidación oficial.
Método objetivo
Método real (plusvalía efectiva)
Cuota estimada a ingresar
Tabla vigente: coeficientes máximos del Real Decreto-ley 8/2023 (aplicables en Madrid desde el 28 de enero de 2026). Nueva tabla: Real Decreto-ley 29/2026, con efectos desde el 1 de diciembre de 2026, pendiente de convalidación parlamentaria. La calculadora elige la tabla según la fecha de transmisión y muestra, a título comparativo, la cuota con la otra tabla.
Plusvalía municipal en Madrid: tipo de gravamen, bonificaciones, plazos y exenciones
Tipo de gravamen del 29 %
El Ayuntamiento de Madrid aplica un tipo del 29 % sobre la base imponible, próximo al máximo legal del 30 %. Es un tipo único para cualquier periodo de generación y para cualquier tipo de transmisión.
Bonificación por herencia de la vivienda habitual o del local de negocio
Cuando la transmisión se produce por fallecimiento a favor del cónyuge, la pareja de hecho inscrita en el Registro de Uniones de Hecho, los ascendientes o los descendientes, la cuota correspondiente a la vivienda habitual del causante se bonifica en función del valor catastral del suelo: el 95 % cuando no supera los 60.000 euros, el 85 % entre 60.000 y 100.000, el 70 % entre 100.000 y 138.000 y el 40 % por encima de 138.000 euros.
La misma bonificación se aplica a los locales afectos a la actividad económica del fallecido si el heredero mantiene el local y la actividad durante los cinco años siguientes. La bonificación se entiende solicitada y concedida de forma provisional al aplicarla en la autoliquidación presentada en plazo, por lo que llegar tarde supone perderla.
Plazos de autoliquidación
La plusvalía municipal en Madrid se autoliquida por el propio contribuyente. El plazo es de treinta días hábiles desde la fecha de la transmisión en compraventas y donaciones, y de seis meses desde el fallecimiento en las herencias, prorrogables por otros seis meses si se solicita la prórroga antes de que venza el plazo inicial. Presentar fuera de plazo supone recargos de entre el 1 % y el 15 % más intereses, y una posible sanción si media requerimiento.
Supuestos de no sujeción y exenciones
No están sujetas a la plusvalía municipal en Madrid las transmisiones sin incremento de valor, las extinciones de condominio con compensación en metálico y las adjudicaciones de viviendas y garajes a los socios de cooperativas. Están exentas, con requisitos, la dación en pago y la ejecución hipotecaria de la vivienda habitual, y las transmisiones de inmuebles declarados de interés cultural o situados en conjuntos histórico-artísticos. En todos estos casos conviene presentar la declaración con la documentación que acredite la causa, porque el Ayuntamiento puede comprobar la operación durante cuatro años.
¿Conviene vender antes o después del 1 de diciembre de 2026?
Para la plusvalía municipal en Madrid la respuesta depende del periodo de tenencia y de la ganancia real obtenida. Con carácter general, para los inmuebles con entre uno y dieciséis años completos de tenencia el método objetivo se encarece, de forma moderada hasta los siete años y de forma muy intensa entre los ocho y los trece. Si la transmisión está decidida y la escritura puede firmarse antes del 1 de diciembre, el ahorro es inmediato. Para los inmuebles con diecisiete años o más ocurre lo contrario: el coeficiente baja y, salvo que haya otras razones para adelantar la venta, la cuota será menor a partir de diciembre.
En las herencias sujetas a la plusvalía municipal en Madrid la fecha de devengo es la del fallecimiento, de modo que no hay margen de planificación; lo que sí puede hacerse es comprobar si procede la bonificación de la vivienda habitual y si el método real reduce la cuota, especialmente en inmuebles adquiridos en los años del anterior ciclo alcista. En las donaciones, en cambio, la fecha de la escritura sí determina la tabla aplicable, por lo que merece la pena hacer el cálculo antes de acudir al notario, sin perder de vista el Impuesto sobre Sucesiones y Donaciones y la ganancia patrimonial del donante en el IRPF.
Una última advertencia: la plusvalía municipal no es el único tributo de la operación. La venta de un inmueble tributa en el IRPF como ganancia patrimonial, con la exención por reinversión en vivienda habitual cuando proceda, y el propio RDL 29/2026 modifica otras figuras, como el IVA del alquiler turístico o la imputación de rentas inmobiliarias, que trataremos en próximos artículos; sobre el decreto anterior puede consultar nuestro análisis del decreto de vivienda derogado el 2 de octubre.
Si está valorando vender en Moratalaz o en cualquier otro distrito, en Tuinmueble, nuestra agencia inmobiliaria, encontrará además una guía práctica sobre el impuesto desde la perspectiva de la compraventa.
Cómo le ayudamos en Ager & Co con la plusvalía municipal en Madrid
En nuestro despacho de Moratalaz tramitamos la plusvalía municipal en Madrid como servicio puntual con precio cerrado, sin necesidad de contratar una cuota mensual.
Revisamos las escrituras de adquisición y transmisión, calculamos la cuota por el método objetivo y por el método real con la tabla que corresponda a la fecha de devengo, aplicamos las bonificaciones y supuestos de no sujeción que procedan, y presentamos la autoliquidación en el Portal del Contribuyente del Ayuntamiento de Madrid dentro de plazo. En los municipios en los que el ayuntamiento liquida directamente, nos ocupamos de la comunicación de la transmisión.
Si ha recibido una liquidación de plusvalía municipal en Madrid que considera excesiva o pagó el impuesto en una transmisión sin ganancia, también estudiamos la viabilidad de solicitar la rectificación de la autoliquidación y la devolución de ingresos indebidos dentro del plazo de cuatro años.
PLUSVALÍA MUNICIPAL EN MADRID
¿Va a vender, heredar o donar un inmueble?
Calculamos la plusvalía municipal por los dos métodos, aplicamos el más favorable y presentamos la autoliquidación en el Ayuntamiento de Madrid dentro de plazo. Precio cerrado por inmueble y sujeto pasivo, con los suplidos a coste real.
Preguntas frecuentes sobre la plusvalía municipal en Madrid
¿Cuándo entran en vigor los nuevos coeficientes de la plusvalía municipal?
El artículo 10 del Real Decreto-ley 29/2026 fija los nuevos coeficientes máximos con efectos desde el 1 de diciembre de 2026. Hasta el 30 de noviembre de 2026 se aplica la tabla del Real Decreto-ley 8/2023. El decreto-ley está pendiente de convalidación parlamentaria; si no se convalidase, dejaría de aplicarse hacia el futuro.
¿Qué tabla de coeficientes aplica el Ayuntamiento de Madrid?
La ordenanza fiscal del Ayuntamiento de Madrid remite a los coeficientes máximos del artículo 107.4 de la Ley de Haciendas Locales, de modo que aplica directamente la tabla estatal vigente en cada momento. Por ello, la nueva tabla del RDL 29/2026 será aplicable en Madrid a las transmisiones devengadas desde el 1 de diciembre de 2026, salvo que el Ayuntamiento apruebe coeficientes inferiores.
¿Qué fecha determina la tabla aplicable: la de la venta o la de la escritura?
La fecha de devengo. En compraventas y donaciones es la fecha en que se formaliza la transmisión, normalmente la escritura pública; en herencias, la fecha de fallecimiento del causante. Una venta escriturada el 30 de noviembre de 2026 tributa con la tabla vigente; una escriturada el 1 de diciembre, con la nueva.
¿Puedo elegir entre el método objetivo y el método real?
Sí. El método objetivo es el que aplica el ayuntamiento por defecto, pero el contribuyente puede solicitar que se calcule la base por el método real (diferencia entre valor de transmisión y de adquisición multiplicada por el porcentaje del suelo sobre el valor catastral) si le resulta más favorable, acreditándolo con los títulos de adquisición y transmisión.
¿Qué ocurre si vendo el inmueble con pérdidas?
Si no existe incremento de valor entre la adquisición y la transmisión, la operación no está sujeta al impuesto conforme al artículo 104.5 de la Ley de Haciendas Locales. No obstante, en Madrid es obligatorio presentar la declaración en el mismo plazo, aportando ambas escrituras para acreditar la inexistencia de ganancia.
¿Cuánto tiempo tengo para pagar la plusvalía municipal en Madrid?
Treinta días hábiles desde la fecha de la escritura en compraventas y donaciones, y seis meses desde el fallecimiento en herencias, prorrogables por otros seis meses si la prórroga se solicita antes de que venza el plazo inicial. En Madrid el impuesto se autoliquida por el contribuyente.
¿Qué bonificación tiene la plusvalía por herencia de la vivienda habitual en Madrid?
Cuando el cónyuge, la pareja de hecho inscrita, los ascendientes o los descendientes heredan la vivienda habitual del fallecido, el Ayuntamiento de Madrid bonifica la cuota según el valor catastral del suelo: el 95 % hasta 60.000 euros, el 85 % hasta 100.000, el 70 % hasta 138.000 y el 40 % por encima de esa cifra. Se aplica en la propia autoliquidación presentada en plazo.
¿Conviene adelantar la venta antes del 1 de diciembre de 2026?
Depende del periodo de tenencia. Para inmuebles con entre 1 y 16 años completos de tenencia, el coeficiente sube, con incrementos muy acusados entre los 8 y los 13 años, por lo que una venta anterior al 1 de diciembre supone un ahorro por el método objetivo. Para inmuebles con 17 años o más, el coeficiente baja y puede convenir esperar. En todo caso, el método real no cambia y puede seguir siendo el más favorable.