
Verifactu 2028: guía esencial del nuevo aplazamiento y la factura electrónica obligatoria
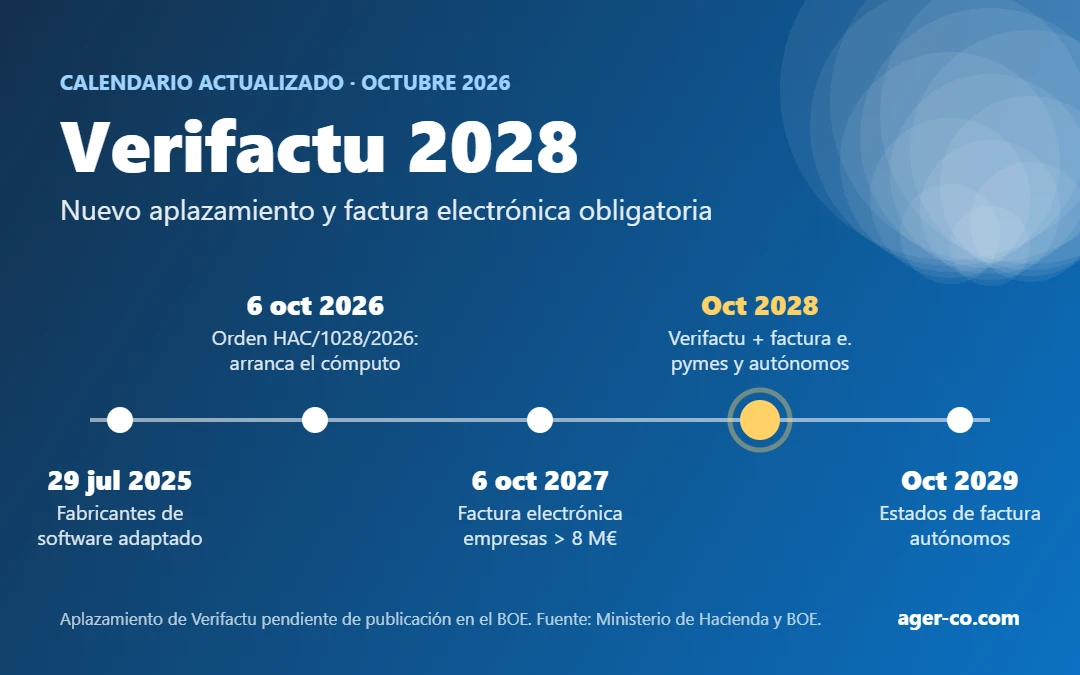
Verifactu 2028 es ya la nueva referencia para empresas y autónomos. El 5 de octubre de 2026 el Ministerio de Hacienda anunció, mediante una nota informativa, que las obligaciones todavía pendientes del Reglamento de sistemas informáticos de facturación (RRSIF) se aplazan hasta octubre de 2028. Es el tercer retraso del calendario y el segundo en menos de un año, y tiene un objetivo declarado: hacer coincidir la llegada de Verifactu con la factura electrónica obligatoria entre empresarios.
Ese mismo día el BOE publicó la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica de la Agencia Tributaria y, sobre todo, pone en marcha la cuenta atrás de la factura electrónica B2B. En esta guía analizamos qué cambia exactamente, qué ocurre con quienes ya se habían adherido a Verifactu, si autónomos y sociedades comparten ahora la misma fecha y qué supone la factura electrónica más allá del propio Verifactu.
Qué ha anunciado Hacienda sobre Verifactu 2028
Hasta ahora, el calendario vigente era el fijado por el Real Decreto-ley 15/2025, de 2 de diciembre: 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y 1 de julio de 2027 para el resto de obligados, incluidos los autónomos. Con el anuncio del 5 de octubre, Hacienda traslada las obligaciones pendientes del Real Decreto 1007/2023, de 5 de diciembre a octubre de 2028.
La justificación oficial es la conveniencia de alinear los calendarios de implantación de la facturación electrónica para pymes y autónomos y del reglamento de sistemas de facturación. El Ministerio adelanta además una segunda fase: una futura modificación normativa para que ambos sistemas converjan en su ámbito de aplicación y en determinados aspectos técnicos, en línea con la Directiva europea ViDA (el IVA en la era digital), cuya facturación electrónica transfronteriza será obligatoria a partir de 2030.
Nota informativa y orden ministerial: no son lo mismo
Conviene distinguir dos documentos que se han publicado a la vez y que se están confundiendo. La orden ministerial aparecida en el BOE (Orden HAC/1028/2026) no regula Verifactu, sino la factura electrónica obligatoria entre empresarios y profesionales. El aplazamiento de Verifactu, en cambio, se ha comunicado mediante una nota informativa del Ministerio de Hacienda y queda pendiente de la norma que modifique formalmente el calendario.
Desde un punto de vista estrictamente jurídico, mientras esa norma no se publique en el BOE las fechas de 2027 siguen siendo las vigentes. Es previsible que el cambio se formalice en las próximas semanas, como ya ocurrió en diciembre de 2025, pero hasta entonces recomendamos no desmontar ningún proyecto de adaptación ya iniciado.
Cronología de los aplazamientos de Verifactu
El calendario de Verifactu se ha movido en tres ocasiones desde que se aprobó el reglamento. Esta es la evolución:
| Norma | Fecha | Sociedades (IS) | Autónomos y resto |
|---|---|---|---|
| Real Decreto 1007/2023 (texto original) | 5 dic. 2023 | 1 jul. 2025 | 1 jul. 2025 |
| Real Decreto 254/2025 | 1 abr. 2025 | 1 ene. 2026 | 1 jul. 2026 |
| Real Decreto-ley 15/2025 | 2 dic. 2025 | 1 ene. 2027 | 1 jul. 2027 |
| Nota de Hacienda (pendiente de norma en el BOE) | 5 oct. 2026 | Octubre 2028 | Octubre 2028 |
Lo que no se ha movido es la obligación de los fabricantes y comercializadores de software: desde el 29 de julio de 2025 solo pueden comercializar programas de facturación adaptados al reglamento y acompañados de su declaración responsable. Por eso, aunque el usuario disponga de más tiempo, el mercado de software ya está obligado a ofrecer soluciones conformes.
¿Afecta Verifactu 2028 por igual a autónomos y empresas?
Sí, y es una de las novedades más relevantes. Desde 2025 el calendario distinguía entre las sociedades, que debían adaptarse primero, y los autónomos y demás obligados, que disponían de seis meses adicionales. Según el anuncio de Hacienda, el nuevo horizonte es octubre de 2028 tanto para empresas como para autónomos, de modo que desaparece ese escalonamiento.
La fecha exacta la fijará la norma que formalice el aplazamiento, pero todo apunta a que coincidirá con el 6 de octubre de 2028, día en que la factura electrónica será obligatoria para los empresarios y profesionales con un volumen de operaciones igual o inferior a 8 millones de euros (24 meses desde la entrada en vigor de la orden, el 6 de octubre de 2026).
¿Y las grandes empresas?
Las empresas cuyo volumen de operaciones supera los 8 millones de euros no ganan tanto margen: la factura electrónica les será exigible a partir del 6 de octubre de 2027. En la práctica, la mayoría lleva sus libros registro de IVA a través del Suministro Inmediato de Información (SII), obligatorio para las grandes empresas, y por eso ya estaban excluidas de Verifactu. Para ellas, la novedad relevante de esta semana es la factura electrónica, no el aplazamiento.
Qué pasa con los que ya se han adherido a Verifactu
Es la pregunta que más nos trasladan estos días nuestros clientes: muchos autónomos y pymes ya han cambiado de programa, emiten facturas con código QR y, en algunos casos, remiten sus registros a la Agencia Tributaria. ¿Pueden parar y esperar a octubre de 2028?
Si usas Verifactu de forma voluntaria, puedes dejarlo
La Agencia Tributaria ha aclarado en sus preguntas frecuentes sobre Verifactu que, mientras no exista obligación de adaptación, quien expida facturas y remita registros con un sistema en modalidad VERI*FACTU puede dejar de hacerlo y facturar con otros sistemas. Ese margen, que hasta ahora llegaba al 31 de diciembre de 2026 o al 30 de junio de 2027, se extenderá previsiblemente hasta octubre de 2028 cuando se publique el aplazamiento.
La permanencia obligatoria solo opera cuando el obligado tributario ya está sujeto al reglamento: si a partir de esa fecha elige la modalidad VERI*FACTU, debe mantenerla, al menos, hasta el final del año natural en que haya realizado de forma efectiva el primer envío de registros. Por tanto, la respuesta jurídica es clara: quien se adhirió voluntariamente no queda atado y puede paralizar legalmente su uso hasta que la nueva fecha le resulte exigible.
¿Conviene paralizarlo? Nuestra recomendación
Que se pueda no significa que convenga. Antes de dar marcha atrás, valora lo siguiente:
- Si el programa funciona y su coste es asumible, mantenerlo evita una segunda migración en 2028 y te permite llegar a la fecha con el sistema rodado.
- Los registros ya remitidos a la AEAT permanecen allí; dejar de enviarlos no los elimina ni genera sanción alguna.
- La factura electrónica obligará igualmente a actualizar la herramienta, por lo que puede tener sentido esperar a un programa que integre ambas obligaciones.
- Si el cambio te está generando incidencias o costes elevados, volver a tu sistema anterior es una opción legítima hasta octubre de 2028.
Si te acogiste al SII para evitar Verifactu
Algunas empresas optaron voluntariamente por el SII, que excluye de Verifactu. Quien se incorpora de forma voluntaria al SII debe permanecer en él, como mínimo, durante el año natural, y la renuncia se presenta mediante el modelo 036 en el mes de noviembre anterior al año en que deba surtir efecto. Con el horizonte de Verifactu 2028, quien entró en el SII solo para esquivar Verifactu puede plantearse renunciar en noviembre de 2026 con efectos desde el 1 de enero de 2027. Es un plazo que conviene no dejar pasar.
¿Puedo cambiar de programa de facturación?
Sí. El reglamento no vincula al usuario con un proveedor concreto, y el cambio de software es libre tanto ahora como cuando la obligación esté en vigor. Eso sí, ten en cuenta tres cautelas:
- Comprueba que el nuevo programa cuenta con la declaración responsable del fabricante.
- Una vez obligado, si trabajas en modalidad VERI*FACTU, el nuevo sistema también deberá serlo hasta que termine el año natural.
- Conserva o exporta los registros del programa anterior, sobre todo si trabajas en modalidad no VERI*FACTU: la obligación de conservación es tuya, no del proveedor.
ASESORÍA FISCAL Y CONTABLE
¿Dudas sobre cómo afecta Verifactu 2028 a tu negocio?
Revisamos tu sistema de facturación, te indicamos si te conviene mantener, pausar o cambiar tu programa y te preparamos para la factura electrónica obligatoria, sin sobresaltos de última hora.
Factura electrónica obligatoria: qué supone además de Verifactu
Verifactu y la factura electrónica se presentan a menudo como si fueran lo mismo, pero son obligaciones distintas, reguladas en normas distintas, que a partir de octubre de 2028 la mayoría de pymes y autónomos tendrá que cumplir a la vez.
Verifactu: cómo se generan y registran tus facturas
Verifactu regula el software con el que facturas. Cada factura genera un registro de facturación encadenado con el anterior mediante una huella (hash), el sistema impide alterar o borrar facturas sin dejar rastro, la factura incorpora un código QR y, en la modalidad VERI*FACTU, los registros se remiten automáticamente a la AEAT. Afecta a todas las facturas que expides, incluidas las simplificadas (tiques) a consumidores finales.
Factura electrónica: cómo se envían y reciben entre empresas
La factura electrónica obligatoria nace de la Ley 18/2022, de creación y crecimiento de empresas (Ley Crea y Crece), y se desarrolla en el Real Decreto 238/2026, de 25 de marzo, cuyo contenido resume la nota informativa de la Agencia Tributaria. Afecta solo a las operaciones entre empresarios y profesionales (B2B) y supone, entre otras cosas:
- Formato estructurado. Un PDF enviado por correo deja de ser una factura electrónica válida. Habrá que emitir en formatos como UBL, CII, Facturae o EDIFACT, conformes con la norma europea EN 16931.
- Plataformas de intercambio. Las facturas circularán por plataformas privadas o por la solución pública gratuita de la AEAT, que además actúa como repositorio y recibe una copia fiel de las facturas intercambiadas por plataformas privadas.
- Estados de la factura. El destinatario deberá informar de la aceptación o el rechazo y de la fecha de pago efectivo, una medida pensada para combatir la morosidad comercial. Los autónomos y las entidades en atribución de rentas con un volumen de hasta 8 millones dispondrán de un año más, hasta octubre de 2029, para cumplir esta parte.
- Periodo transitorio. Durante los primeros doce meses, las facturas electrónicas deberán ir acompañadas de un PDF que garantice su legibilidad para los destinatarios que todavía no estén obligados.
- Exclusiones. Quedan fuera las operaciones con consumidores finales y, con carácter general, las facturas simplificadas.
Calendario conjunto de Verifactu y factura electrónica
| Obligación | Volumen superior a 8 M€ | Volumen hasta 8 M€ (pymes y autónomos) |
|---|---|---|
| Factura electrónica B2B | 6 de octubre de 2027 | 6 de octubre de 2028 |
| Comunicación de estados de factura | 6 de octubre de 2027 | 6 de octubre de 2028 (sociedades) y 6 de octubre de 2029 (autónomos) |
| Verifactu | Normalmente excluidas por estar en el SII | Octubre de 2028 (pendiente de publicación en el BOE) |
| Fabricantes de software | Obligados desde el 29 de julio de 2025 | Obligados desde el 29 de julio de 2025 |
Un solo programa para las dos obligaciones
La consecuencia práctica de alinear ambos calendarios es que, en octubre de 2028, el mismo programa deberá generar los registros de Verifactu y, a la vez, emitir, enviar y recibir facturas en formato estructurado. Por eso, si todavía no has elegido herramienta, conviene pedir al proveedor que confirme por escrito su hoja de ruta para ambas obligaciones. Y como ninguna de las dos cambia las reglas materiales del impuesto, repasa también nuestra guía sobre el IVA en facturas y cómo cuadrarlo después en el modelo 303.
Qué deben hacer ahora autónomos y empresas ante Verifactu 2028
- No desmontes lo que ya funciona hasta que el aplazamiento se publique en el BOE.
- Si usas Verifactu de forma voluntaria, decide con criterio económico si lo mantienes o lo pausas: legalmente puedes hacer ambas cosas.
- Si estás en el SII voluntario solo por Verifactu, valora la renuncia mediante el modelo 036 en noviembre de 2026.
- Elige o revisa tu software pensando en Verifactu y en la factura electrónica a la vez.
- Si facturas más de 8 millones de euros, tu fecha clave es el 6 de octubre de 2027.
- Abandona las plantillas de Excel o Word: no servirán ni para Verifactu ni para la factura electrónica.
Recuerda que el régimen sancionador sigue intacto. El artículo 201 bis de la Ley General Tributaria prevé multas de hasta 50.000 euros por ejercicio para quien utilice sistemas que no cumplan los requisitos una vez sea obligatorio, y de hasta 150.000 euros para fabricantes y comercializadores de software no conforme.
Conclusión: más tiempo, mismas obligaciones
El paso a Verifactu 2028 da a pymes y autónomos dos años adicionales, unifica la fecha para empresas y autónomos y permite abordar de una sola vez Verifactu y la factura electrónica. Pero no elimina ninguna obligación: el reglamento sigue en vigor, el software ya debe estar adaptado y la factura electrónica tiene fechas firmes en el BOE. Quien aproveche este margen para elegir bien su herramienta llegará a octubre de 2028 sin prisas; quien lo tome como un nuevo «ya veremos» corre el riesgo de encontrarse con las dos obligaciones a la vez y sin preparar.
¿Cuándo entra en vigor Verifactu tras el último aplazamiento?
Según la nota informativa del Ministerio de Hacienda de 5 de octubre de 2026, Verifactu será obligatorio en octubre de 2028 para sociedades y autónomos. El aplazamiento está pendiente de publicarse en el BOE; hasta entonces, las fechas legalmente vigentes son el 1 de enero de 2027 (sociedades) y el 1 de julio de 2027 (resto).
¿Tienen autónomos y sociedades la misma fecha en Verifactu 2028?
Sí. El nuevo calendario anunciado fija octubre de 2028 tanto para empresas como para autónomos, por lo que desaparece el escalonamiento de seis meses que existía hasta ahora.
Si ya uso Verifactu, ¿puedo dejar de usarlo hasta 2028?
Sí. Según las preguntas frecuentes de la AEAT, mientras no exista obligación de adaptación se puede dejar de emitir y remitir registros en modalidad VERI*FACTU y facturar con otros sistemas. La permanencia hasta el final del año natural solo se exige una vez que la obligación ya es aplicable.
¿Puedo cambiar de programa de facturación?
Sí, el cambio de software es libre. Comprueba que el nuevo programa tenga la declaración responsable del fabricante, conserva los registros del sistema anterior y, si ya estás obligado y trabajas en modalidad VERI*FACTU, mantén esa modalidad hasta el final del año natural.
¿Es lo mismo Verifactu que la factura electrónica?
No. Verifactu regula cómo el software genera y registra cada factura, incluidas las de consumidores finales. La factura electrónica obliga a emitir, enviar y recibir en formato estructurado las facturas entre empresarios y a comunicar su aceptación y pago.
¿Sirve una factura en PDF como factura electrónica?
No. Cuando la obligación sea aplicable (6 de octubre de 2027 para volúmenes superiores a 8 millones y 6 de octubre de 2028 para el resto), las facturas entre empresarios deberán emitirse en formatos estructurados como UBL, CII, Facturae o EDIFACT. El PDF solo acompañará a la factura durante el periodo transitorio.
Comentarios recientes