Plus de transporte y plus de distancia 2025: guía tras STS 4839/2023

Plus de transporte y plus de distancia 2025: guía tras STS 4839/2023

Plus de transporte y plus de distancia 2025: guía esencial tras la STS 4839/2023

El plus de transporte y plus de distancia son dos de los complementos salariales más habituales en la nómina española. Tradicionalmente se calificaban como pluses extrasalariales, pero la STS 4839/2023, de 23 de octubre de 2023 (rec. 287/2021) ha consolidado un criterio que obliga a revisar cómo se abonan: si no compensan un gasto efectivo de desplazamiento, deben tratarse como salario a efectos de pagas extras, vacaciones, indemnización por despido y cotización.

En esta guía esencial 2025 sobre el plus de transporte y plus de distancia analizamos su regulación (art. 26 del Estatuto de los Trabajadores), su diferencia con los pluses salariales, su tributación en IRPF y cotización a la Seguridad Social, las cuantías habituales por convenio colectivo y la jurisprudencia más reciente del Tribunal Supremo. Incluye tabla comparativa, novedades 2025 y 8 preguntas frecuentes con respuesta práctica.

En resumen: el plus de transporte y plus de distancia compensa los gastos de desplazamiento entre el domicilio del trabajador y el centro de trabajo. Si retribuye un gasto real (extrasalarial), no cotiza ni tributa hasta ciertos límites; si se abona de forma fija sin desplazamiento efectivo, se convierte en salario y debe computarse en todos los conceptos retributivos.

¿Qué es el plus de transporte y plus de distancia? Concepto y diferencias

El plus de transporte y plus de distancia son percepciones económicas que el empresario abona al trabajador para compensar los gastos de desplazamiento desde su domicilio hasta el centro de trabajo. Aunque suelen aparecer juntos en los convenios colectivos, no son sinónimos:

  • Plus de transporte: compensa el coste del medio de transporte utilizado (autobús, metro, vehículo propio, combustible, peajes, parking).
  • Plus de distancia: compensa la distancia kilométrica recorrida cuando el centro de trabajo está alejado del núcleo urbano o del domicilio del trabajador.

Ambos pluses tienen naturaleza extrasalarial por su carácter indemnizatorio o resarcitorio: no retribuyen el trabajo realizado sino los gastos derivados de prestarlo. Sin embargo, como veremos, el plus de transporte y plus de distancia pueden mutar a naturaleza salarial cuando se abonan sin que exista un desplazamiento real que compensar.

Regulación del plus de transporte y plus de distancia: art. 26 ET y convenios

El marco legal del plus de transporte y plus de distancia se encuentra en el artículo 26 del Estatuto de los Trabajadores, que distingue entre percepciones salariales y extrasalariales. El art. 26.2 ET define como extrasalariales «las cantidades percibidas por el trabajador en concepto de indemnizaciones o suplidos por los gastos realizados como consecuencia de su actividad laboral».

La concreción del plus de transporte y plus de distancia se realiza habitualmente por convenio colectivo de aplicación (sectorial o de empresa) o por acuerdo individual. El convenio suele fijar:

  • La cuantía mensual o por día efectivo de trabajo.
  • Los kilómetros mínimos que dan derecho al plus de distancia.
  • El régimen de devengo (solo días trabajados, o también vacaciones).
  • Si se abona en pagas extraordinarias o no.

Importante: la calificación que haga el convenio (salarial o extrasalarial) no es definitiva. Como veremos, el Tribunal Supremo analiza la verdadera naturaleza del concepto en cada caso concreto.

Diferencia entre plus salarial y plus extrasalarial

Comprender la frontera entre ambos tipos de plus es clave para aplicar correctamente el plus de transporte y plus de distancia en la nómina:

Un plus extrasalarial no responde al interés económico del trabajador en la relación laboral. Los pagos de estos pluses responden a una función indemnizatoria o resarcitoria como carga económica por el desarrollo de su actividad laboral. Es decir, compensan al empleado por los gastos que ha debido hacer mientras desarrollaba su trabajo.

Ejemplo práctico: un despacho de abogados tiene un abogado asalariado y necesita que se desplace a un juzgado. Para ello, tendrá que usar un medio de transporte (metro, autobús, taxi, etc.). El pago en la nómina del plus de transporte no se considerará salario, pues es un importe para hacer frente al desplazamiento y no está dentro de sus funciones como abogado, por lo que tendrá criterio extrasalarial.

Por otro lado, una naturaleza salarial atenderá a las retribuciones que sí se consideren parte de la actividad laboral. Cuando el plus de transporte y plus de distancia se abona de forma fija aunque no haya desplazamiento, su naturaleza se desvirtúa.

Plus de transporte y plus de distancia 2025: cálculo en la nómina con calculadora

STS 4839/2023: cuándo un plus de transporte y plus de distancia pasa a ser salarial

La Sentencia del Tribunal Supremo 4839/2023, de 23 de octubre de 2023 (recurso 287/2021), dictada por la Sala IV de lo Social, es la referencia clave para entender cuándo el plus de transporte y plus de distancia deja de ser extrasalarial y se convierte en salario.

El Alto Tribunal analiza que estos pluses pueden abonarse por una valoración media y pagarse la misma cuantía todos los meses; también los convenios colectivos pueden determinar cuantías fijas. Por ello matiza una aclaración esencial:

«Su compensación salarial o extrasalarial no depende de la calificación jurídica que hace el convenio colectivo sino de su verdadera naturaleza: si remunera efectivamente los gastos de desplazamiento del trabajador. Por ello, cuando no exista desplazamiento o traslado, se tratará de un complemento salarial, ya que no compensará unos gastos inexistentes».

Esto significa que un trabajador puede reclamar la naturaleza salarial del plus de transporte y plus de distancia si concurre alguna de estas circunstancias:

  • Se retribuye igualmente durante el periodo de vacaciones.
  • Se abona durante una situación de baja médica (incapacidad temporal).
  • Se paga en las pagas extraordinarias en su misma cuantía mensual.
  • Se mantiene durante el teletrabajo o trabajo a distancia, sin desplazamiento real.

Todos estos indicios apuntan a que no existe descuento efectivo por la ausencia del gasto, lo que desvirtúa la naturaleza extrasalarial. La consecuencia es relevante: el importe del plus de transporte y plus de distancia debe computarse a efectos de indemnización por despido, base reguladora de prestaciones, antigüedad y pagas extras.

Esta doctrina viene a consolidar la línea iniciada por la STS de 19 de septiembre de 2017 (rec. 4/2016) y se ha reiterado en pronunciamientos posteriores de los Tribunales Superiores de Justicia.

Tributación IRPF y cotización del plus de transporte y plus de distancia

El tratamiento fiscal y de Seguridad Social del plus de transporte y plus de distancia depende directamente de su naturaleza (salarial o extrasalarial) y de si concurren los requisitos legales para considerarlo gasto compensado.

IRPF (rendimientos del trabajo)

Cuando el plus de transporte y plus de distancia tiene naturaleza extrasalarial y se trata de cantidades destinadas por la empresa a compensar los gastos normales de manutención y estancia o de locomoción, están exentas de IRPF dentro de los límites del artículo 9 del Reglamento del IRPF:

  • Locomoción con vehículo propio: 0,26 €/km (límite exento; el RDL 2/2024 elevó el importe desde los 0,19 €/km previos), más gastos de peaje y aparcamiento justificados.
  • Transporte público: el importe íntegro del gasto que se justifique mediante factura o documento equivalente.

El exceso sobre estos límites tributa como rendimiento del trabajo. Si el plus se abona como cantidad fija sin justificación de gasto, tributa íntegramente.

Cotización a la Seguridad Social

El artículo 147 LGSS y el RD 2064/1995 (Reglamento general de cotización) establecen que los gastos de locomoción y dietas están excluidos de la base de cotización dentro de los mismos límites fiscales. El plus de transporte y plus de distancia de naturaleza salarial cotiza íntegramente; el de naturaleza extrasalarial, solo el exceso sobre los límites reglamentarios.

Cómputo en indemnización por despido

Si el plus de transporte y plus de distancia tiene naturaleza salarial (real o reconocida judicialmente), debe incluirse en el salario regulador a efectos de indemnización por despido improcedente (33 días/año, tope 24 mensualidades para los devengados tras la reforma de 2012) o por despido objetivo (20 días/año, tope 12 mensualidades).

Cuantías habituales 2025 del plus de transporte y plus de distancia por convenio

Las cuantías del plus de transporte y plus de distancia dependen del convenio colectivo aplicable. Algunos ejemplos orientativos para 2025 son:

  • Convenio de oficinas y despachos: en torno a 80–120 €/mes en plus de transporte.
  • Convenio del metal: entre 60 y 150 €/mes según provincia y categoría.
  • Convenio del comercio: oscila entre 50 y 100 €/mes.
  • Convenio de hostelería: en muchas provincias se fija en cuantía diaria por día efectivo de trabajo.
  • Plus de distancia: habitualmente se reconoce por kilómetro recorrido entre el domicilio y el centro de trabajo cuando supera un umbral mínimo (por ejemplo, 3 o 5 km).

Conviene revisar el convenio colectivo aplicable a la empresa, pues fija la cuantía, los días de devengo y si el plus de transporte y plus de distancia se abona también en pagas extraordinarias y vacaciones.

Tabla comparativa: plus de transporte y plus de distancia salarial vs extrasalarial

La siguiente tabla resume las diferencias prácticas entre el plus de transporte y plus de distancia según su naturaleza:

AspectoPlus extrasalarialPlus salarial
FinalidadCompensar gasto real de desplazamientoRetribuir el trabajo realizado
IRPFExento hasta límites del art. 9 RIRPF (0,26 €/km, transporte público justificado)Tributa íntegramente como rendimiento del trabajo
Cotización SSExcluido hasta los mismos límitesCotiza íntegramente
DevengoSolo días con desplazamiento efectivoTodos los días (vacaciones, IT, pagas extras)
Pagas extrasNo se abonaSí se incluye
Indemnización despidoNo computaSí computa en salario regulador
Base reguladora prestacionesNo se integraSe integra (IT, desempleo, jubilación)
Teletrabajo / sin desplazamientoNo procede su abonoSi se sigue abonando, se convierte en salario (STS 4839/2023)

Novedades 2025 en el plus de transporte y plus de distancia

El plus de transporte y plus de distancia presenta varias novedades relevantes en 2025:

  • Nueva cuantía exenta por kilómetro: el Real Decreto-ley 2/2024 actualizó el importe exento de IRPF para gastos de locomoción con vehículo propio, elevándolo de 0,19 €/km a 0,26 €/km. Esta actualización supone la primera revisión en más de 20 años y se aplica también a la cotización a la Seguridad Social.
  • Consolidación jurisprudencial: la STS 4839/2023 ha sido seguida por numerosas sentencias de TSJ (Madrid, Cataluña, Andalucía) que aplican el criterio de la naturaleza real frente a la calificación del convenio colectivo.
  • Trabajo a distancia y teletrabajo: con la generalización del modelo híbrido tras la Ley 10/2021, los tribunales analizan caso a caso si procede el plus de transporte y plus de distancia en los días sin presencia física. La regla general: si no hay desplazamiento, no procede el plus extrasalarial; si se mantiene, se convierte en salario.
  • Reclamaciones masivas: el reconocimiento como salario abre la vía a reclamaciones de diferencias en pagas extras, vacaciones e indemnizaciones, con prescripción de un año (art. 59 ET).
  • Plus por uso de vehículo eléctrico: algunos convenios ya prevén complementos específicos asociados a la movilidad sostenible, alineados con planes de movilidad empresarial.

Recomendaciones prácticas para empresas y trabajadores

Para evitar contingencias derivadas del plus de transporte y plus de distancia recomendamos:

  • Empresas: revisar la política retributiva y vincular el plus al desplazamiento efectivo (días trabajados presencialmente). No abonar cuantías fijas durante vacaciones, IT ni teletrabajo si se quiere mantener la naturaleza extrasalarial.
  • Empresas: documentar la naturaleza del plus mediante acuerdo individual o protocolo interno y reflejarlo correctamente en el recibo de salarios (epígrafe de devengos extrasalariales del modelo oficial).
  • Trabajadores: conservar los justificantes del medio de transporte (tarjetas de transporte público, tickets, facturas de combustible) para acreditar el gasto.
  • Trabajadores: revisar el convenio colectivo aplicable y verificar si el plus de transporte y plus de distancia se está abonando correctamente en pagas extras y vacaciones (cuando proceda).
  • Ambos: ante dudas, contar con asesoría laboral especializada antes de aplicar o impugnar el plus, dado el impacto en cotización e indemnizaciones.

En resumen, el plus de transporte y plus de distancia ya no admite atajos: la naturaleza real prima sobre la etiqueta del convenio y un mal diseño puede generar reclamaciones cuantiosas con efecto retroactivo.

Preguntas frecuentes sobre el plus de transporte y plus de distancia

Resolvemos las 8 dudas más habituales sobre el plus de transporte y plus de distancia en nómina, su tributación y su impacto en la indemnización.

¿Qué es el plus de transporte y plus de distancia en la nómina?

Son complementos que abona la empresa para compensar los gastos de desplazamiento del trabajador entre su domicilio y el centro de trabajo. El plus de transporte cubre el coste del medio empleado (autobús, metro, coche, combustible, parking) y el plus de distancia compensa los kilómetros recorridos. Tradicionalmente tienen naturaleza extrasalarial, pero pueden ser salariales si no responden a un gasto real.

¿Cuándo el plus de transporte y plus de distancia se considera salarial según el Tribunal Supremo?

Según la STS 4839/2023, de 23 de octubre, cuando no exista desplazamiento o traslado que compensar (por ejemplo, durante vacaciones, baja médica, teletrabajo o pagas extras) el plus pasa a tener naturaleza salarial, independientemente de cómo lo califique el convenio colectivo.

¿Tributa en IRPF el plus de transporte y plus de distancia?

Si tiene naturaleza extrasalarial, está exento dentro de los límites del art. 9 RIRPF: 0,26 €/km en vehículo propio (importe actualizado por el RDL 2/2024) más peajes y aparcamiento justificados, o el importe íntegro justificado del transporte público. El exceso o los abonos sin justificación tributan como rendimiento del trabajo.

¿Cotiza a la Seguridad Social el plus de transporte y plus de distancia?

No cotiza dentro de los límites legales cuando es extrasalarial (art. 147 LGSS y RD 2064/1995). Si se considera salarial, cotiza íntegramente y se integra en la base reguladora de prestaciones (incapacidad temporal, desempleo, jubilación).

¿Computa el plus de transporte y plus de distancia para calcular la indemnización por despido?

Sí, si tiene naturaleza salarial. La indemnización por despido improcedente es de 33 días por año (tope 24 mensualidades) y por despido objetivo de 20 días (tope 12 mensualidades). Cuando el plus es extrasalarial verdadero, no entra en el salario regulador.

¿Qué cuantía marca el convenio para el plus de transporte y plus de distancia?

Depende del convenio aplicable. Habituales: oficinas y despachos 80–120 €/mes, metal 60–150 €/mes, comercio 50–100 €/mes. El plus de distancia suele fijarse por kilómetro a partir de un umbral mínimo. Hay que consultar siempre el convenio sectorial o de empresa.

¿Cómo reclamar al empresario que el plus de transporte y plus de distancia sea salarial?

Mediante papeleta de conciliación ante el SMAC y, en su caso, demanda en el juzgado de lo Social. El plazo de prescripción es de un año (art. 59 ET) para reclamar las diferencias en pagas extras, vacaciones e indemnización. Se aporta la nómina, el convenio y prueba del no desplazamiento (teletrabajo, vacaciones, IT).

¿Procede el plus de transporte y plus de distancia en teletrabajo?

Si el trabajador no se desplaza físicamente al centro de trabajo no procede el plus extrasalarial, ya que no hay gasto que compensar. Si la empresa sigue abonándolo de forma fija, conforme a la STS 4839/2023 el importe adquiere naturaleza salarial y debe computar en pagas extras, vacaciones e indemnización por despido.
Nueva normativa empleados del hogar 2025: guía esencial de prevención de riesgos (RD 893/2024)

Nueva normativa empleados del hogar 2025: guía esencial de prevención de riesgos (RD 893/2024)

La nueva normativa empleados hogar ha cambiado por completo el panorama de la prevención de riesgos laborales en el servicio doméstico desde el 14 de noviembre de 2025. Esta guía esencial 2025 explica, paso a paso, qué exige el Real Decreto 893/2024, qué obligaciones asume cada empleador, cómo realizar la evaluación de riesgos de forma gratuita y qué sanciones implica no cumplir con la nueva normativa empleados del hogar.

¿En qué consiste la nueva normativa empleados hogar?

El cambio se introduce mediante el Real Decreto 893/2024, de 10 de septiembre, que desarrolla la Ley 31/1995 de Prevención de Riesgos Laborales en el ámbito de la relación laboral especial del servicio del hogar familiar, regulada en el Real Decreto 1620/2011 y prevista en el artículo 2.1.b) del Estatuto de los Trabajadores. Aunque la Ley 31/1995 está en vigor desde 1995, hasta ahora no se aplicaba al régimen especial de empleados del hogar.

La nueva normativa empleados hogar supone que quienes tengan contratado personal doméstico, o lo contraten en el futuro, deberán realizar una evaluación de los riesgos laborales de las tareas que se realicen en su vivienda y, además, deberán adoptar medidas preventivas con el fin de evitar accidentes o enfermedades derivadas del trabajo.

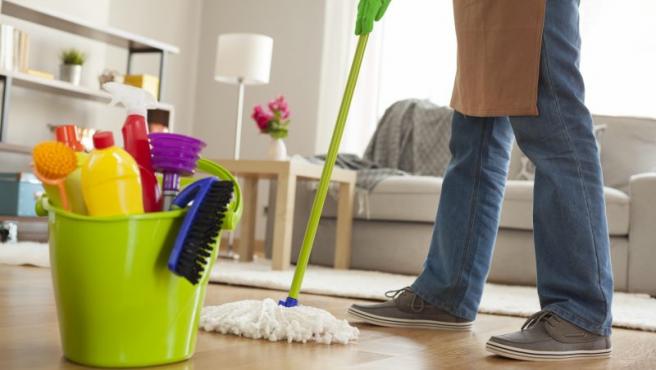
Nueva normativa empleados del hogar: empleada doméstica con productos de limpieza y guantes (EPIs) según el RD 893/2024

¿A quién afecta la nueva normativa empleados hogar?

Afecta a TODOS los empleadores o contratantes. Es decir, no influirá que el contrato sea verbal o por escrito; sea un contrato por horas diarias, semanales o mensuales; esté en régimen de externa o interna, etc. Si tienes a una persona trabajando en tu hogar, la nueva normativa empleados hogar te obliga sin excepciones.

Nueva normativa empleados hogar: novedades 2025 y cambios obligatorios

Estas son las cinco obligaciones que entraron plenamente en vigor el 14 de noviembre de 2025:

  • Evaluar los riesgos laborales de las tareas domésticas.
  • Planificar medidas preventivas: evitar caídas, lesiones musculares, intoxicaciones con productos químicos de limpieza, etc.
  • Informar y formar a la persona empleada sobre dichos riesgos.
  • Proporcionar equipos adecuados (guantes, calzado antideslizante, etc.).
  • Conservar la documentación que acredite haber cumplido con la prevención.

Toda la evaluación de riesgos del servicio doméstico puede hacerse de forma gratuita y online rellenando el cuestionario en la plataforma del INSST: Prevencion10.es, que ofrece la herramienta específica «Evalúa-t Hogar».

Obligaciones clave del empleador en la nueva normativa empleados hogar

Resumen completo de las obligaciones por agente (empleador, trabajador y Administración):

Obligación ¿Qué es? ¿Qué tengo que hacer?
Evaluación de riesgosIdentificar peligros en el hogar: caídas, posturas, productos químicos, electricidad, etc.Usar la herramienta «Evalúa-t Hogar» del INSST.
Planificación preventivaDetectar qué cambios hacen falta para trabajar de forma más segura.Seguir y aplicar el plan de medidas generado automáticamente.
Información y formaciónEntregar y explicar a la trabajadora el informe generado.Firmar copia de entrega y guardar una copia firmada.
Equipos y medios adecuadosProporcionar EPIs y utensilios en buen estado.Guantes, mascarillas, calzado seguro, escaleras estables…
Vigilancia de la saludOfrecer revisión médica si el trabajo tiene riesgos específicos.Ofrecerlo a través de la mutua o centro concertado.
ActualizaciónRevisar los riesgos cuando cambian las tareas o la vivienda.Actualizar la evaluación periódicamente o tras un accidente.

Ejemplos de riesgos habituales en las tareas del servicio doméstico

El propio INSST identifica los siguientes peligros como los más frecuentes en los hogares y que la nueva normativa empleados hogar obliga a evaluar y prevenir:

  • Resbalones y caídas por suelos mojados o desorden.
  • Golpes contra muebles o esquinas.
  • Sobreesfuerzo al mover muebles o cargar cubos de agua.
  • Irritación de piel y ojos por el uso de lejía, amoniaco u otros productos.
  • Intoxicaciones por mezclar productos químicos.
  • Dolor de espalda, cuello y hombros por trabajar mucho tiempo de pie o encorvada.
  • Cortes con cuchillos u otros utensilios.
  • Estrés, cansancio emocional y carga mental.

Plazos y sanciones por incumplir la nueva normativa empleados hogar

El 14 de noviembre de 2025 fue el último día para tener hecha la evaluación de riesgos laborales y el plan de prevención del empleado o empleada del hogar (14 meses desde la entrada en vigor del RD 893/2024).

Desde esa fecha, la Administración puede exigirlo y la Inspección de Trabajo podrá requerir la documentación si se produce un accidente laboral o una reclamación. No tenerla hecha puede suponer:

  • Pérdida de cobertura en caso de accidente.
  • Multas y sanciones administrativas según la Ley de Infracciones y Sanciones del Orden Social (LISOS, RDL 5/2000).
  • Responsabilidades civiles o penales si se demuestra falta de diligencia debida.
  • Reclamaciones por parte de la persona que trabaja en tu hogar.

El texto íntegro del Real Decreto puede consultarse en el BOE. Para cualquier consulta sobre cotización y altas, dispones también de la sede electrónica de la Seguridad Social.

Conclusión

El trabajo doméstico merece la misma protección que cualquier otro. Cumplir con la nueva normativa empleados hogar no es complicado ni caro: solo hace falta dedicar un rato a hacer la evaluación de riesgos con la herramienta gratuita del INSST y guardar la documentación firmada por la empleada del hogar.

Seguimos pendientes de que la Administración termine de desarrollar la formación online específica y el reconocimiento médico obligatorio y gratuito a cargo de la Seguridad Social, conforme a lo previsto en el RD 893/2024. Si además vas a contratar a un empleado, conviene repasar las subvenciones a la contratación vigentes en la Comunidad de Madrid.

Así, desde el 14 de noviembre de 2025 tu hogar estará en regla y tu empleado o empleada del hogar, mejor protegido/a. En Ager & Co. podemos ayudarte a poner al día la documentación y la prevención de riesgos del servicio doméstico.

Preguntas frecuentes sobre la nueva normativa empleados del hogar

¿Desde cuándo es obligatorio aplicar la nueva normativa empleados del hogar?
El Real Decreto 893/2024, de 10 de septiembre, entró en vigor el 14 de septiembre de 2024, pero su aplicación efectiva para los empleadores del hogar comenzó el 14 de noviembre de 2025, fecha en la que finalizó el plazo de 14 meses concedido para adaptarse a las obligaciones de prevención de riesgos laborales.
¿A quién se aplica el RD 893/2024 sobre prevención de riesgos laborales en el hogar?
Se aplica a TODOS los empleadores domésticos sin excepción: con independencia de que el contrato sea verbal o por escrito, por horas, semanas o meses, en régimen de interna o externa. Si tienes contratada a una empleada o empleado del hogar, debes cumplir con la nueva normativa empleados del hogar.
¿Qué obligaciones tiene el empleador del hogar en materia de prevención de riesgos?
Evaluar los riesgos laborales de las tareas domésticas, planificar y aplicar medidas preventivas, informar y formar a la persona empleada sobre los riesgos, proporcionar equipos adecuados (EPIs) como guantes o calzado antideslizante, ofrecer vigilancia de la salud y conservar la documentación que acredite el cumplimiento.
¿Cómo puedo hacer la evaluación de riesgos de forma gratuita?
El INSST pone a disposición de los empleadores la herramienta «Evalúa-t Hogar» dentro de la plataforma Prevencion10.es, que permite realizar la evaluación de riesgos del servicio doméstico de forma gratuita y online, generando automáticamente el plan de medidas y la documentación que debe entregarse a la persona empleada.
¿Qué sanciones puede imponer la Inspección de Trabajo por incumplir el RD 893/2024?
El incumplimiento puede dar lugar a multas y sanciones administrativas según la Ley de Infracciones y Sanciones del Orden Social (LISOS, RDL 5/2000), pérdida de cobertura en caso de accidente, posibles responsabilidades civiles o penales por falta de diligencia debida y reclamaciones de la persona trabajadora.
¿Hay que pagar al trabajador por el tiempo dedicado al reconocimiento médico o a la formación?
Sí. Tanto la formación en prevención de riesgos laborales como el reconocimiento médico se consideran tiempo de trabajo efectivo y deben realizarse, siempre que sea posible, dentro de la jornada laboral. Si se realizan fuera, deben compensarse económicamente o con tiempo equivalente de descanso.
¿Necesito contratar a un Servicio de Prevención Ajeno (SPA)?
No es obligatorio. La normativa permite al empleador del hogar asumir personalmente la actividad preventiva utilizando la herramienta gratuita del INSST (Evalúa-t Hogar). Solo en casos complejos o con varios trabajadores puede ser recomendable acudir a un servicio de prevención ajeno.
¿Qué riesgos habituales debo evaluar en mi hogar?
Los más frecuentes son resbalones y caídas por suelos mojados, golpes contra muebles, sobreesfuerzos al cargar objetos, irritaciones e intoxicaciones por productos químicos (lejía, amoniaco), cortes con cuchillos, dolores musculoesqueléticos por posturas forzadas y riesgos psicosociales como estrés o carga emocional.
Qué es el MEI: cómo afecta a tu nómina en 2025 y su evolución hasta 2029

Qué es el MEI: cómo afecta a tu nómina en 2025 y su evolución hasta 2029

Si te preguntas qué es el MEI, en este artículo encontrarás la respuesta completa. El Mecanismo de Equidad Intergeneracional (MEI) es la cotización social que desde 2023 paga toda la población activa española para reforzar el Fondo de Reserva de la Seguridad Social y garantizar las pensiones de la generación del «baby boom». Sustituye al antiguo Factor de Sostenibilidad y se aplica de forma temporal sobre la base de cotización por contingencias comunes, repartiéndose entre empresa y trabajador.

En este artículo actualizado a 2025 te explicamos en profundidad qué es el MEI, por qué surgió, cuánto te quitan de la nómina y, sobre todo, cómo evolucionarán los porcentajes año a año hasta 2029.

Qué es el MEI: Mecanismo de Equidad Intergeneracional para reforzar las pensiones

¿Qué es el MEI? El nuevo impuesto a las cotizaciones sociales

Para entender qué es el MEI, conviene precisar que aunque legalmente no se llama impuesto, el MEI entró en vigor en enero de 2023 como una cotización adicional, obligatoria y no voluntaria. Se abona junto al resto de cuotas de la Seguridad Social pero no genera ninguna prestación adicional para el cotizante, por lo que su naturaleza es estrictamente recaudatoria.

Se aplica a todos los asalariados, autónomos y empresas y se calcula sobre la base de cotización por contingencias comunes. Inicialmente fue concebido como una medida temporal entre 2023 y 2033, pero la reforma del Real Decreto-ley 2/2023 y el acuerdo posterior con CCOO y UGT lo prorrogan progresivamente hasta 2050 con tipos crecientes.

¿Por qué surge el MEI y cuál es su finalidad?

Para comprender plenamente qué es el MEI, hay que mirar atrás: desde 2012 los sucesivos gobiernos utilizaron el Fondo de Reserva de la Seguridad Social, conocido popularmente como «hucha de las pensiones», para financiar otras partidas presupuestarias. Este vaciamiento provocó que en 2021 el fondo estuviese prácticamente agotado, con menos de 2.000 millones de euros frente a los más de 66.000 millones de 2011.

A esto se suma la presión demográfica: los nacidos durante el «baby boom» de los años 60 y 70 comienzan a jubilarse, lo que dispara el gasto en pensiones y pone en serio riesgo la sostenibilidad del sistema de reparto.

El Gobierno acordó con CCOO y UGT crear el Mecanismo de Equidad Intergeneracional para volver a llenar la hucha y disponer de un colchón de alrededor de 50.000 millones de euros entre 2023 y 2033, complementado con una aportación del Estado. El objetivo es absolutamente clave para las jubilaciones que se produzcan entre 2030 y 2040, cuando se retire el grueso del baby boom. A partir de 2033 los Informes de Envejecimiento (Ageing Report) de la Comisión Europea evaluarán si es necesario seguir aportando, con un límite de disposición anual del 0,2 % del PIB.

Evolución del MEI año a año: cuadro de porcentajes 2023-2029

Tras la subida pactada en 2023, el MEI no se queda fijo en el 0,6 %: cada ejercicio sube una décima hasta alcanzar el 1,2 % en 2029. Para entender bien qué es el MEI y cómo impacta en tu bolsillo, conviene tener delante el cuadro de evolución del MEI con el reparto entre empresa y trabajador:

AñoTipo totalEmpresaTrabajador
20230,60 %0,50 %0,10 %
20240,70 %0,58 %0,12 %
20250,80 %0,67 %0,13 %
20260,90 %0,75 %0,15 %
20271,00 %0,83 %0,17 %
20281,10 %0,92 %0,18 %
20291,20 %1,00 %0,20 %

A partir de 2029 el tipo del MEI se mantendrá en el 1,2 % hasta, al menos, el año 2050, salvo modificaciones futuras. La distribución 5/6 – 1/6 entre empresa y trabajador se conserva durante toda la senda.

¿Cuánto te quitan de la nómina por el MEI en 2025?

Una vez aclarado qué es el MEI, lo siguiente es cuantificarlo. El tipo aplicado para el MEI en 2025 es del 0,80 % de la base de cotización por contingencias comunes. De ese porcentaje, la empresa asume el 0,67 % y el trabajador el 0,13 % restante.

Veámoslo con dos ejemplos prácticos sobre una base de cotización de 2.000 € mensuales:

  • Trabajador asalariado: aporta el 0,13 % (≈ 2,60 € al mes / 36,40 € al año en 14 pagas). La empresa aporta el 0,67 % (≈ 13,40 € al mes por trabajador).
  • Trabajador autónomo: al asumir la totalidad de la cuota, paga el 0,80 % sobre su base elegida. Para una base mínima de 950 €, el sobrecoste es de unos 7,60 € al mes, alrededor de 91 € al año.

Conviene tener presente que el MEI no aparece como concepto independiente en la nómina: se integra dentro de la cotización por contingencias comunes, por lo que solo se aprecia comparando el porcentaje del año anterior con el actual.

Novedades del MEI en 2024 y 2025

Estas son las principales novedades que afectan al MEI y que conviene tener en cuenta para entender qué es el MEI hoy:

  • Subida progresiva hasta 2029: el Real Decreto-ley 2/2023 estableció un calendario de subidas anuales de una décima desde el 0,6 % de 2023 hasta el 1,2 % en 2029.
  • Cuota de solidaridad para salarios altos (2025): a partir del 1 de enero de 2025 se aplica además una cotización adicional para retribuciones por encima de la base máxima. Comienza en el 0,92 % y crecerá hasta el 7 % en 2045 para los tramos más altos.
  • Destopado de bases máximas: las bases máximas suben cada año por encima del IPC para acompañar al MEI.
  • Vigencia ampliada hasta 2050: aunque el diseño inicial preveía revisar el mecanismo en 2032, los acuerdos firmados garantizan la aplicación del 1,2 % hasta 2050 como mínimo.
  • Refuerzo del Fondo de Reserva: a cierre de 2024 la hucha de las pensiones superaba los 9.500 millones de euros gracias al MEI y a la aportación complementaria del Estado.

Si quieres complementar tu pensión pública con otros instrumentos de planificación fiscal, te puede interesar leer también nuestra guía sobre la exención por reinversión en vivienda habitual, otra de las grandes claves de la fiscalidad a largo plazo.

Preguntas frecuentes sobre el MEI

Te dejamos las dudas más habituales sobre qué es el MEI, su cálculo y su impacto en nómina y autónomos:

¿Qué significan las siglas MEI?

MEI son las siglas del Mecanismo de Equidad Intergeneracional, una cotización adicional de la Seguridad Social creada por el Real Decreto-ley 2/2023 para reforzar el Fondo de Reserva y financiar las pensiones de la generación del baby boom.

¿A quién se aplica el MEI?

Se aplica a todos los trabajadores asalariados y autónomos en alta en cualquier régimen de la Seguridad Social que coticen por contingencias comunes, así como a las empresas que los emplean. No es voluntario y se descuenta directamente en la cotización mensual.

¿Cuál es el porcentaje del MEI en 2025?

En 2025 el tipo total del MEI es del 0,80 %: 0,67 % a cargo de la empresa y 0,13 % a cargo del trabajador. Para los autónomos el tipo se aplica íntegro sobre la base de cotización elegida.

¿Hasta qué año subirá el MEI?

El MEI subirá una décima cada año hasta alcanzar el 1,2 % en 2029 y se mantendrá en ese nivel, al menos, hasta el año 2050. La proporción 5/6 empresa y 1/6 trabajador no cambiará.

¿El MEI cuenta para mi futura pensión?

No. El MEI es una cotización finalista destinada exclusivamente al Fondo de Reserva. No incrementa la base reguladora ni computa para el cálculo individual de tu pensión de jubilación.

¿Cuánto pagaré de MEI si soy autónomo?

Un autónomo paga el 0,80 % de su base de cotización en 2025. Por ejemplo, sobre la base mínima de 950 € son unos 7,60 € al mes (91 € al año); sobre una base de 1.500 € supone 12 € mensuales.

¿Qué es la cuota de solidaridad y se suma al MEI?

La cuota de solidaridad es una cotización adicional, introducida en 2025, que se aplica únicamente a los salarios por encima de la base máxima de cotización. Es independiente del MEI pero comparte el objetivo de reforzar la sostenibilidad de las pensiones, llegando a un 7 % adicional para los tramos más altos en 2045.

¿Aparece el MEI desglosado en la nómina?

En la mayoría de nóminas el MEI no aparece como concepto independiente: se integra dentro de la línea de «Contingencias comunes». Para comprobar tu aportación basta con comparar el tipo aplicado este año con el del ejercicio anterior y verificar la diferencia.